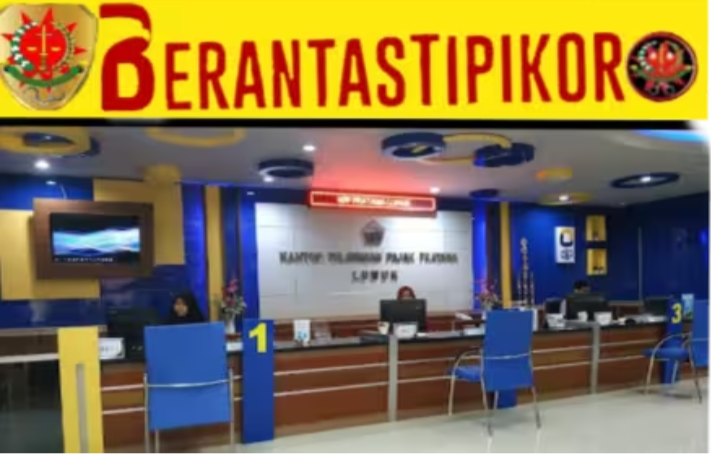

LUWUK, BTN — BTN 07/08/2026-Praktik penegakan hukum perpajakan di wilayah kerja Kantor Pelayanan Pajak (KPP) Pratama Luwuk mendadak memicu kontroversi hangat dan sorotan tajam publik. Alih-alih mengedepankan pendekatan persuasif serta pembinaan yang humanis kepada masyarakat, institusi perpajakan tersebut dituding menggunakan cara-cara represif yang mengarah pada dugaan intimidasi serta ancaman psikologis terhadap Wajib Pajak (WP) perorangan di daerah.
Langkah penanganan yang terkesan tebang pilih ini menimpa Nuriani, seorang pelaku usaha kecil Wajib Pajak Orang Pribadi (WP OP) yang berdomisili di Jalan Tadulako, Kelurahan Balantang, Kecamatan Batui, Kabupaten Banggai. Berdasarkan dokumen resmi bernomor S-123/KPP.160400/2026, S-124/KPP.160400/2026, dan S-125/KPP.160400/2026 tertanggal 7 Agustus 2026, pihak KPP Pratama Luwuk melayangkan Surat Peringatan II secara beruntun untuk tahun pajak 2021, 2022, dan 2023.
Penerbitan surat peringatan bertubi-tubi tersebut dinilai sebagai bentuk kejanggalan substansial yang mengangkangi prinsip keadilan dan transparansi publik. Publik mempertanyakan alasan mendasar mengapa pemeriksaan pembukuan dan dokumen keuangan kurun waktu tiga tahun pajak lalu mendadak direkapitulasi secara serentak, seolah-olah menempatkan Wajib Pajak sebagai pihak yang sengaja melakukan kejahatan fatal tanpa ruang klarifikasi yang proporsional.
Kejanggalan ini terasa kian ironis mengingat Nuriani merupakan Wajib Pajak yang terbukti memiliki rekam jejak kepatuhan sangat baik selama lebih dari dua dekade. Sejak mengantongi NPWP resmi pada tahun 2004, yang bersangkutan secara konsisten dan tanpa cela terus memenuhi kewajiban pelaporan serta penyetoran pajak ke kas negara tanpa pernah tersangkut sengketa perpajakan.
Namun, iktikad baik dan rekam jejak kepatuhan selama 22 tahun tersebut seakan menguap begitu saja di mata otoritas pajak setempat. Alih-alih mendapatkan apresiasi atas dedikasi kontribusinya kepada negara, Wajib Pajak justru disodorkan pada instrumen administrasi yang represif dan klausul narasi yang bernuansa menakut-nakuti serta menekan mentalitas warga negara.

Keluarga korban mengungkapkan bahwa dalam proses interaksi pemeriksaan di lapangan, tim pemeriksa KPP Pratama Luwuk disinyalir kerap mengeluarkan pernyataan yang bernada menggiring opini serta ancaman terselubung. Ancaman tersebut mencakup klausul pembatasan hak hukum pembuktian dalam proses keberatan hingga wacana sanksi finansial membengkak yang dinilai sangat mengintimidasi mental Wajib Pajak.
Iktikad baik Wajib Pajak yang telah berupaya kooperatif meminjamkan sebagian besar dokumen keuangan yang dimiliki justru diabaikan dengan dalih ketidaklengkapan administrasi semata. Sikap kaku yang ditunjukkan oleh Supervisor Pemeriksaan, Haris Prayitno, dinilai mencerminkan arogansi birokrasi yang memaksakan kehendak tanpa mempertimbangkan realitas kapasitas pencatatan usaha mikro dan kecil di daerah.
Praktik semacam ini dinilai secara mendasar telah mencederai semangat reformasi perpajakan yang digaungkan oleh Kementerian Keuangan Republik Indonesia. Birokrasi perpajakan yang seharusnya hadir sebagai pengayom dan mitra pertumbuhan ekonomi rakyat, justru tampil bak eksekutor kaku yang menebar ketakutan di tengah masyarakat pedagang kecil.
Sikap represif ini berpotensi besar merusak tingkat kepercayaan masyarakat (public trust) terhadap keadilan sistem perpajakan nasional. Wajib Pajak kecil di daerah dipaksa menanggung beban pemeriksaan yang terkesan dipaksakan, sementara pengawasan terhadap potensi kebocoran pajak skala besar di sektor industri masif justru dipertanyakan konsistensinya oleh publik.
Sesuai dengan mandat Kode Etik Jurnalistik (KEJ), konfirmasi dan klarifikasi resmi telah diupayakan kepada pihak KPP Pratama Luwuk guna menjaga keberimbangan berita (cover both sides). Namun hingga rilis berita ini diterbitkan, pihak supervisor maupun pimpinan KPP Pratama Luwuk belum bisa ditemui dan akan tetap ditemui untuk meminta tanggapan komprehensif terkait dasar pertimbangan penerbitan surat peringatan serentak tersebut.
Sorotan tajam ini turut memicu desakan luas dari kalangan pemerhati kebijakan publik dan asosiasi media agar aparat pengawas internal Kementerian Keuangan segera turun tangan. Inspektorat Jenderal DJP didorong untuk melakukan evaluasi total dan investigasi mendalam atas prosedur pemeriksaan yang diterapkan oleh jajaran KPP Pratama Luwuk.
Masyarakat menegaskan bahwa penegakan hukum perpajakan harus tetap berada dalam koridor hukum yang berkeadilan, terukur, serta menjunjung tinggi hak-hak asasi warga negara. Negara tidak boleh membiarkan instrumen pajak dijadikan alat untuk menekan Wajib Pajak kecil yang selama puluhan tahun telah setia menyokong penerimaan negara.
Apabila praktik dugaan intimidasi dan tindakan represif ini terus dibiarkan tanpa evaluasi mendasar, kekhawatiran besar akan timbulnya resistensi Wajib Pajak di daerah tidak dapat terhindarkan. KPP Pratama Luwuk dituntut untuk segera menghentikan pola-pola penekanan administrasi dan membuka ruang dialog transparan yang berlandaskan pada keadilan hukum.