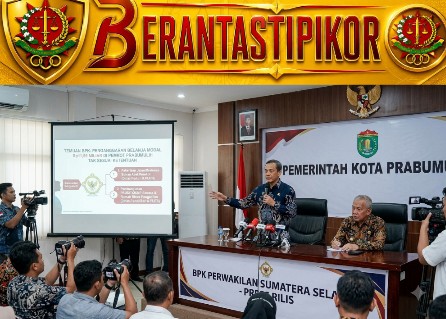

PRABUMULIH, BTN — Badan Pemeriksa Keuangan (BPK) menemukan adanya ketidaksesuaian klasifikasi dalam penganggaran Belanja Modal pada Pemerintah Kota (Pemkot) Prabumulih. Dari total realisasi Belanja Modal sebesar Rp156,20 miliar, tercatat sebanyak Rp11,56 miliar dianggarkan tidak tepat sasaran. Kegiatan yang seharusnya tergolong dalam Belanja Barang dan Jasa serta Belanja Hibah justru dimasukkan ke dalam pos Belanja Modal. 8/09/2026
Ketidaksesuaian pertama terjadi pada Dinas Pekerjaan Umum dan Penataan Ruang (PUPR) serta Dinas Perumahan dan Kawasan Permukiman (Perkim). Pekerjaan jalan lokal dan drainase untuk lingkungan, desa, maupun perumahan yang bukan aset milik Pemkot Prabumulih dan tidak masuk dalam SK Jalan dianggarkan sebagai Belanja Modal. Selain itu, Dinas Perkim juga membebankan pengadaan Lampu Penerangan Jalan Umum yang ditujukan sebagai persediaan ke dalam pos Belanja Modal.
BP K menilai kegiatan tersebut seharusnya dialokasikan ke dalam pos Belanja Barang dan Jasa. Total nilai pengadaan barang dan pekerjaan infrastruktur di luar daftar aset daerah yang keliru dimasukkan ke dalam Belanja Modal pada kedua dinas tersebut mencapai Rp9,85 miliar.
Temuan berikutnya terkait dengan penganggaran Belanja Hibah yang justru dimasukkan ke dalam Belanja Modal pada Dinas Pendidikan dan Kebudayaan (Disdikbud) serta Dinas PUPR. BPK mencatat adanya belanja pembangunan gedung sekolah pada PAUD, TK, dan SMP Swasta di Disdikbud, serta pembangunan rumah dinas Pengadilan Agama pada Dinas PUPR dengan total nilai mencapai Rp1,71 miliar.


BPK menegaskan bahwa temuan ini melanggar Peraturan Pemerintah (PP) Nomor 71 Tahun 2010 tentang Standar Akuntansi Pemerintahan (SAP). Sesuai aturan tersebut, Belanja Modal seharusnya hanya digunakan untuk pengeluaran anggaran perolehan aset tetap dan aset lainnya milik pemerintah daerah yang memberikan manfaat ekonomik lebih dari satu periode akuntansi.
Selain itu, penganggaran ini juga tidak sejalan dengan Peraturan Menteri Dalam Negeri (Permendagri) Nomor 15 Tahun 2024 tentang Pedoman Penyusunan APBD TA 2025. Permendagri menetapkan bahwa pengadaan barang untuk pihak ketiga/masyarakat harus dianggarkan pada Belanja Barang, sedangkan bantuan bagi instansi/satuan kerja pemerintah pusat di daerah dialokasikan melalui mekanisme Belanja Hibah.
Dampak dari kesalahan klasifikasi belanja ini menyebabkan penyajian Laporan Keuangan Pemkot Prabumulih menjadi tidak akurat. Realisasi Belanja Barang dan Jasa mengalami kurang saji sebesar Rp9,85 miliar dan Belanja Hibah kurang saji sebesar Rp1,71 miliar, sementara realisasi Belanja Modal mengalami lebih saji (overstated) hingga Rp11,56 miliar.
BPK mengungkapkan bahwa permasalahan ini terjadi karena Sekretaris Daerah selaku Ketua Tim Anggaran Pemerintah Daerah (TAPD) belum optimal dalam mengevaluasi usulan anggaran serta memverifikasi rancangan Dokumen Pelaksanaan Anggaran (DPA/DPAP). Di sisi lain, Kepala Disdikbud, Kepala Dinas PUPR, dan Kepala Dinas Perkim dinilai kurang mematuhi ketentuan klasifikasi jenis belanja saat menyusun Rencana Kerja dan Anggaran (RKA) SKPD.
Atas temuan auditor BPK tersebut, Wali Kota Prabumulih menyatakan sependapat dan berkomitmen penuh untuk menindaklanjutinya. BPK pun secara resmi merekomendasikan Wali Kota agar menginstruksikan Sekda, Tim TAPD, serta para Kepala SKPD terkait untuk meningkatkan verifikasi RKA/DPA dan mengevaluasi seluruh klasifikasi penganggaran belanja agar sesuai dengan standar akuntansi pemerintahan yang berlaku.