
SULAWESI TENGAH –BTN 26/05/2026- Opini Wajar Tanpa Pengecualian (WTP) yang diraih oleh pemerintah daerah sering kali disambut dengan gegap gempita, spanduk ucapan selamat, hingga klaim keberhasilan yang berlebihan. Bagi masyarakat awam, label WTP kerap dianggap sebagai bukti mutlak bahwa daerah tersebut telah bersih dari segala bentuk penyelewengan dan praktik korupsi. Namun, benarkah demikian, ataukah ini hanya sekedar ritual administratif tahunan yang kehilangan substansinya di lapangan?
Publik perlu diberikan pemahaman yang jernih dan objektif mengenai apa yang sebenarnya dimaksud dengan “WTP” dalam sistem akuntansi pemerintahan. Opini WTP yang dikeluarkan oleh Badan Pemeriksa Keuangan (BPK) pada hakikatnya adalah pernyataan profesional pemeriksa mengenai kewajaran penyajian laporan keuangan. Artinya, WTP hanya menerangkan bahwa laporan keuangan tersebut telah disajikan sesuai dengan standar akuntansi, bukan sebuah garansi bahwa tidak ada uang rakyat yang ditiadakan.

Secara teknis, pemeriksaan keuangan oleh BPK berfokus pada empat kriteria utama, kesesuaian dengan standar akuntansi pemerintahan, kecukupan pengungkapan, kepatuhan terhadap peraturan perundang-undangan, dan efektivitas sistem pengendalian intern. Ketika sebuah daerah meraih WTP, itu berarti pembukuan mereka dinilai rapi secara administratif dan dokumen pendukungnya dinilai lengkap. BPK tidak dirancang untuk menyisir setiap sudut potensi tindak pidana korupsi secara mendalam dalam audit reguler ini.
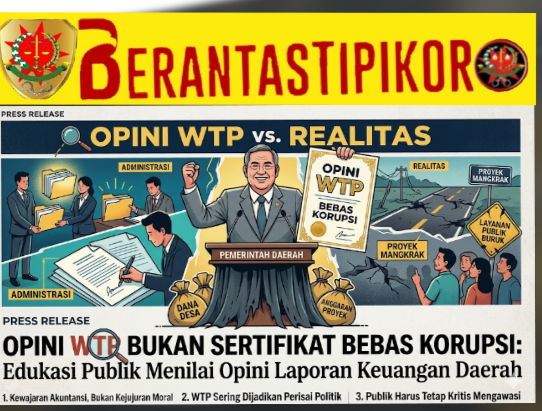
Fenomena di lapangan sering kali menunjukkan kontradiksi yang membingungkan bagi masyarakat. Tidak sedikit kepala daerah atau pejabat satuan kerja yang mencatatkan prestasi WTP secara berturut-turut, justru berakhir mengenakan rompi oranye karena diciduk oleh aparat penegak hukum. Realitas kelam ini menjadi bukti tak terbantahkan bahwa kerapian administratif di atas kertas bisa saja menyembunyikan mufakat jahat di bawah meja.
Mengapa hal ini bisa terjadi? Jawabannya terletak pada keterbatasan metode audit itu sendiri, di mana BPK bekerja menggunakan metode uji petik (sampling). Pemeriksa tidak memeriksa seluruh transaksi yang jumlahnya ribuan, melainkan hanya mengambil sampel yang dianggap mewakili. Jika praktik lancung dilakukan dengan sangat rapi dan tidak masuk dalam radar sampel, maka borok keuangan tersebut akan tetap terkubur di balik predikat WTP.

Selain itu, terdapat perbedaan mendasar antara audit laporan keuangan yang bersifat reguler dengan audit investigatif yang bertujuan mencari indikasi tindak pidana. Audit WTP hanya menilai “kewajaran” angka-angka yang disajikan, sementara audit investigatif bekerja berdasarkan adanya indikasi awal kecurangan (fraud). Oleh karena itu, menyamakan opini WTP dengan status “bebas korupsi” adalah sebuah kekeliruan logika yang harus segera diluruskan di tengah masyarakat.
Masyarakat harus mulai kritis melihat bahwa sebuah laporan keuangan bisa saja “wajar” secara akuntansi, namun tidak “wajar” secara kemanfaatan sosial. Sebagai contoh, sebuah proyek infrastruktur seperti jalan atau jembatan mungkin memiliki kuitansi dan laporan pertanggungjawaban yang lengkap dan sinkron, sehingga lolos audit BPK. Namun, jika di lapangan fisik bangunan tersebut cepat rusak akibat kualitas yang dimanipulasi, di situlah letak kerugian nyata yang dirasakan rakyat.
Hal ini memunculkan istilah sinis di kalangan pengamat kebijakan publik sebagai “WTP Jadian” atau opini yang dikondisikan sedemikian rupa agar terlihat sempurna. Ironisnya, predikat ini sering kali dijadikan tameng politik oleh oknum pemerintah daerah untuk membungkam kritik masyarakat maupun kontrol sosial dari media. Setiap kali ada dugaan penyimpangan anggaran yang dipertanyakan, tameng “kami sudah meraih WTP” selalu menjadi jawaban andalan untuk membenarkan diri.
Sebagai fungsi kontrol sosial, media massa dan lembaga swadaya masyarakat memiliki tanggung jawab besar untuk membongkar bias pemahaman ini. Kita tidak boleh terpukau oleh kilau piagam WTP jika pelayanan publik di daerah masih karut-marut, infrastruktur terbengkalai, dan transparansi informasi disumbat. Tugas utama investigasi jurnalistik adalah melihat apa yang ada di balik angka-angka elok dalam laporan formal tersebut.
Undang-Undang Nomor 14 Tahun 2008 tentang Keterbukaan Informasi Publik (UU KIP) sebenarnya telah memberikan hak bagi masyarakat untuk memantau kinerja pemerintah. Opini WTP seharusnya mempermudah akses informasi tersebut, bukan malah menjadi dinding tebal yang menghalangi pengawasan publik. Daerah yang benar-benar berkomitmen terhadap tata kelola yang baik pasti akan membuka ruang seluas-luasnya bagi masyarakat untuk memverifikasi kesesuaian klaim di atas kertas dengan fakta di lapangan.
Ke depan, pemahaman publik yang cerdas mutlak diperlukan agar instansi pemerintah tidak lagi terjebak dalam formalitas berburu gelar WTP demi citra politik semata. Opini keuangan yang baik harus linear dengan peningkatan kesejahteraan rakyat, penurunan angka kemiskinan, dan hilangnya praktik pungutan liar dalam birokrasi. Jika prestasi administratif tersebut tidak berdampak nyata pada kehidupan masyarakat, maka WTP tidak lebih dari sekedar pajangan dinding yang hampa makna.
Melalui draf rilis ini, seluruh elemen masyarakat diimbau untuk tetap menjaga nalar kritis dan memperkuat pengawasan terhadap jalannya roda pemerintahan di daerah. Opini WTP dari BPK patut diapresiasi sebagai langkah awal tertib administrasi, namun pemeriksaan sesungguhnya berada di tangan rakyat yang merasakan langsung dampak pembangunan. Jangan biarkan mata publik dikaburkan oleh formalitas, karena transparansi dan akuntabilitas sejati dinilai dari seberapa bersih uang rakyat itu dikelola untuk kemaslahatan bersama.
Redaksi